
ERP tích hợp hoạt động quản trị doanh nghiệp như thế nào?
Mục lục
- ERP là gì và khác hệ thống phần mềm rời như thế nào?
- ERP kết nối dữ liệu giữa các bộ phận như thế nào?
- ERP tích hợp các quy trình xuyên phòng ban ra sao?
- ERP hỗ trợ nhà quản trị điều hành doanh nghiệp như thế nào?
- Hiệu quả của ERP có thể được đánh giá bằng những chỉ số nào?
- Khi nào ERP thực sự tạo giá trị cho quản trị doanh nghiệp?
ERP tích hợp dữ liệu, quy trình và hoạt động của nhiều bộ phận trên cùng một hệ thống, giúp doanh nghiệp giảm thông tin phân mảnh, phối hợp công việc xuyên phòng ban và sử dụng dữ liệu thống nhất cho quản trị.
ERP (Enterprise Resource Planning) là hệ thống hoạch định nguồn lực doanh nghiệp dùng một nền tảng chung để quản lý dữ liệu và kết nối các quy trình giữa tài chính, bán hàng, mua hàng, kho, sản xuất, nhân sự và những chức năng liên quan. Giá trị cốt lõi của ERP không nằm ở việc tập hợp nhiều phần mềm vào một nơi, mà ở khả năng để một nghiệp vụ phát sinh tại bộ phận này trở thành dữ liệu đầu vào có kiểm soát cho các bộ phận tiếp theo.
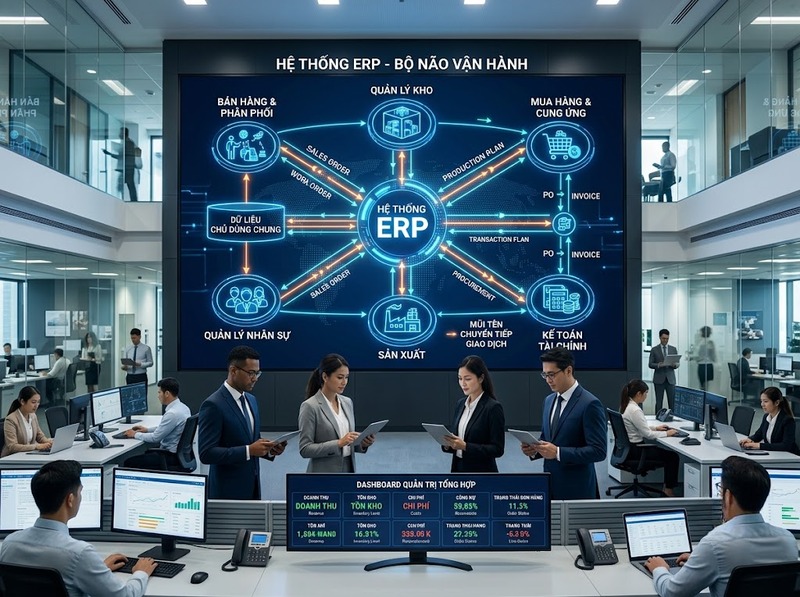
Nhờ cơ chế đó, doanh nghiệp có thể vận hành trên cùng một nguồn dữ liệu, theo dõi quá trình từ giao dịch ban đầu đến kết quả tài chính và đánh giá hiệu quả bằng các chỉ số nhất quán. Tuy nhiên, ERP chỉ tạo ra giá trị quản trị khi dữ liệu, quy trình, quyền truy cập và trách nhiệm giữa các bộ phận được chuẩn hóa phù hợp.
ERP là gì và khác hệ thống phần mềm rời như thế nào?
ERP là một hệ thống quản trị tích hợp, trong đó nhiều chức năng nghiệp vụ được tổ chức thành các phân hệ nhưng cùng sử dụng những quy tắc, dữ liệu nền và luồng giao dịch có liên hệ với nhau.
Một doanh nghiệp có thể sử dụng các phân hệ như:
· Tài chính – kế toán
· Bán hàng và quản lý đơn hàng
· Mua hàng
· Kho và tồn kho
· Sản xuất
· Nhân sự
· Quản lý tài sản
· Kế hoạch và dự báo
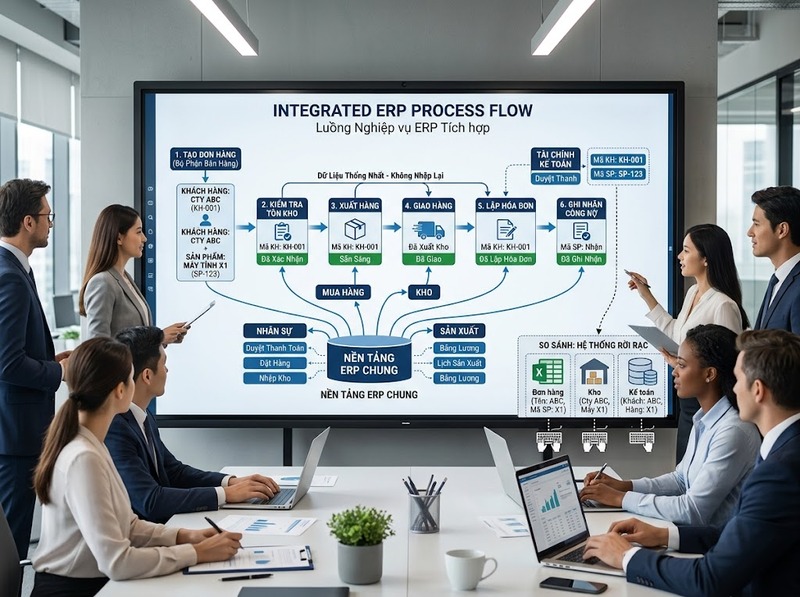
Điểm quan trọng là các phân hệ không hoạt động như những ứng dụng độc lập. Khi một giao dịch xảy ra, dữ liệu liên quan có thể được sử dụng tiếp trong các bước nghiệp vụ khác mà không phải nhập lại từ đầu.
Ví dụ, khi bộ phận bán hàng xác nhận một đơn hàng, hệ thống có thể kiểm tra tồn kho, tạo nhu cầu xuất hàng, ghi nhận nghĩa vụ giao hàng và cung cấp dữ liệu cần thiết cho bước lập hóa đơn. Khi hàng được giao và hóa đơn được phát hành, thông tin tương ứng tiếp tục đi vào công nợ và kế toán.
Trong mô hình dùng nhiều phần mềm rời, mỗi bộ phận có thể lưu một phiên bản khác nhau của cùng thông tin. Mã khách hàng, số lượng tồn kho, giá bán hoặc trạng thái đơn hàng vì thế có thể không đồng nhất. Việc kết nối thường phụ thuộc vào nhập liệu lại, gửi bảng tính hoặc đồng bộ giữa nhiều ứng dụng.
ERP giải quyết vấn đề này bằng cách thiết lập một cấu trúc dữ liệu và quy trình dùng chung. Điều đó không có nghĩa mọi dữ liệu đều nằm trong một bảng hay mọi nhân viên nhìn thấy toàn bộ thông tin. Mỗi chức năng vẫn có dữ liệu và quyền truy cập riêng, nhưng các dữ liệu có liên quan được liên kết theo cùng logic quản trị.
ERP kết nối dữ liệu giữa các bộ phận như thế nào?
Cơ chế tích hợp dữ liệu của ERP dựa trên việc các bộ phận cùng sử dụng những đối tượng nghiệp vụ thống nhất, chẳng hạn khách hàng, nhà cung cấp, sản phẩm, nguyên vật liệu, tài khoản kế toán, nhân viên hoặc trung tâm chi phí.
Dữ liệu chủ tạo một ngôn ngữ chung
Dữ liệu chủ (master data) mô tả những đối tượng được sử dụng lặp lại trong nhiều giao dịch. Khi mã hàng được chuẩn hóa, bộ phận bán hàng, kho, mua hàng, sản xuất và tài chính có thể tham chiếu đến cùng một đối tượng thay vì tự tạo nhiều cách gọi khác nhau.
Cơ chế này đặc biệt quan trọng vì một giao dịch xuyên phòng ban chỉ có thể được liên kết chính xác khi các bên đang nói về cùng khách hàng, sản phẩm, đơn vị tính hoặc tài khoản.
Giao dịch được ghi nhận tại nơi phát sinh
ERP hướng đến việc dữ liệu được tạo ở bước nghiệp vụ thực tế thay vì được nhập lại ở từng phòng ban.
Khi kho xác nhận xuất hàng, trạng thái tồn kho có thể thay đổi ngay trong hệ thống. Bộ phận bán hàng sử dụng trạng thái đó để theo dõi đơn hàng, trong khi tài chính nhận dữ liệu cần thiết cho các bước ghi nhận tiếp theo.
Việc tái sử dụng dữ liệu giúp giảm một nguyên nhân phổ biến gây sai lệch: cùng một sự kiện nhưng được nhiều người nhập lại vào nhiều hệ thống khác nhau.
Quyền truy cập kiểm soát cách dữ liệu được sử dụng
Tích hợp không đồng nghĩa với quyền truy cập không giới hạn. ERP thường phân quyền theo vai trò, trách nhiệm, đơn vị hoặc bước nghiệp vụ.
Nhân viên kho có thể được phép xác nhận số lượng xuất nhưng không được sửa giá bán. Nhân viên mua hàng có thể tạo đơn mua nhưng việc phê duyệt vượt một hạn mức nhất định thuộc trách nhiệm của cấp quản lý khác.
Vì vậy, dữ liệu vừa được chia sẻ xuyên bộ phận vừa có thể duy trì nguyên tắc kiểm soát và phân tách trách nhiệm.
ERP tích hợp các quy trình xuyên phòng ban ra sao?
Doanh nghiệp không vận hành theo ranh giới của từng phần mềm. Một giao dịch kinh doanh thường bắt đầu ở một bộ phận nhưng phải đi qua nhiều chức năng trước khi hoàn tất. ERP tổ chức các bước đó thành những chuỗi nghiệp vụ có liên kết.
Từ đơn hàng đến thu tiền
Quy trình order-to-cash có thể bắt đầu khi doanh nghiệp tiếp nhận đơn hàng và kết thúc khi khoản phải thu được thanh toán.
Luồng dữ liệu có thể đi qua:
Đơn hàng → kiểm tra khả năng đáp ứng → xuất hàng → giao hàng → lập hóa đơn → công nợ phải thu → thu tiền
Bán hàng, kho và kế toán tham gia những bước khác nhau nhưng sử dụng cùng chuỗi giao dịch. Nhà quản lý vì thế có thể theo dõi một đơn hàng từ trạng thái thương mại đến tình trạng giao hàng và thanh toán thay vì ghép dữ liệu từ nhiều nguồn.
Từ nhu cầu mua đến thanh toán
Procure-to-pay kết nối nhu cầu của đơn vị sử dụng với mua hàng, tiếp nhận hàng hóa và tài chính:
Yêu cầu mua → phê duyệt → đơn mua → nhận hàng → nhận hóa đơn → đối chiếu → thanh toán
Mối liên kết giữa đơn mua, hàng đã nhận và hóa đơn giúp doanh nghiệp kiểm tra liệu khoản thanh toán có tương ứng với giao dịch thực tế hay không.
Từ nghiệp vụ vận hành đến báo cáo tài chính
Record-to-report liên kết các giao dịch phát sinh trong hoạt động với hệ thống kế toán và quá trình lập báo cáo.
Thay vì đợi cuối kỳ mới tập hợp dữ liệu từ từng bộ phận, nhiều nghiệp vụ có thể tạo dữ liệu kế toán tương ứng trong quá trình vận hành. Điều này giúp giảm khoảng cách giữa dữ liệu hoạt động và dữ liệu tài chính.
Tuy nhiên, tự động hóa không loại bỏ nhu cầu kiểm soát. Quy tắc hạch toán sai, dữ liệu nền sai hoặc giao dịch được ghi nhận không đúng vẫn có thể lan sang các bước sau. ERP làm cho luồng thông tin nhất quán hơn, nhưng chất lượng kết quả vẫn phụ thuộc vào chất lượng thiết kế và dữ liệu đầu vào.
ERP hỗ trợ nhà quản trị điều hành doanh nghiệp như thế nào?
Khi dữ liệu và quy trình được kết nối, ERP tạo nền tảng để quản trị dựa trên trạng thái thực của hoạt động thay vì chỉ dựa vào báo cáo được tổng hợp thủ công sau khi sự việc đã xảy ra.
Theo dõi hoạt động trên cùng một nguồn dữ liệu
Nhà quản lý có thể xem doanh thu, đơn hàng, tồn kho, mua hàng, công nợ hoặc chi phí dựa trên dữ liệu xuất phát từ các giao dịch có liên hệ với nhau.
Điều này giúp trả lời những câu hỏi quản trị cụ thể hơn. Tồn kho tăng có thể được xem cùng nhu cầu bán hàng và kế hoạch mua. Doanh thu có thể được đối chiếu với khoản phải thu. Kế hoạch sản xuất có thể được liên hệ với nguyên vật liệu và đơn hàng cần đáp ứng.
Giá trị không chỉ nằm ở số liệu nhiều hơn mà ở khả năng nhìn thấy quan hệ giữa các số liệu.
Tăng khả năng truy vết
Trong quy trình được cấu hình phù hợp, một kết quả có thể được truy ngược về giao dịch tạo ra nó.
Một khoản phải trả có thể liên quan đến hóa đơn, biên nhận và đơn mua. Một biến động tồn kho có thể được truy về chứng từ nhập, xuất hoặc điều chuyển.
Khả năng truy vết hỗ trợ kiểm soát nội bộ vì nhà quản lý không chỉ nhìn thấy kết quả mà còn có thể xác định nguồn gốc của kết quả đó.
Đưa quy tắc quản trị vào quy trình
ERP có thể áp dụng quy trình phê duyệt, hạn mức, phân quyền và điều kiện kiểm soát ngay tại thời điểm nghiệp vụ diễn ra.
Ví dụ, yêu cầu mua vượt ngưỡng được xác định trước có thể phải qua cấp phê duyệt khác. Một giao dịch không đủ dữ liệu bắt buộc có thể chưa được chuyển sang bước tiếp theo.
Nhờ đó, một phần chính sách quản trị được chuyển từ hướng dẫn thủ công thành quy tắc vận hành trong hệ thống. Hiệu quả của cơ chế này phụ thuộc vào việc doanh nghiệp thiết kế đúng quyền hạn và không tạo quá nhiều tầng kiểm soát gây chậm quy trình.
Hỗ trợ lập kế hoạch và điều chỉnh
Dữ liệu tích hợp giúp kế hoạch tài chính, bán hàng, mua hàng, tồn kho hoặc sản xuất có thể dựa trên cùng các giả định và dữ liệu nền.
Khi nhu cầu thay đổi, tác động không chỉ nằm ở bán hàng. Nó có thể kéo theo thay đổi về vật tư, năng lực sản xuất, tồn kho, dòng tiền và chi phí. ERP giúp các bộ phận nhìn thấy các quan hệ này trong cùng hệ thống quản trị thay vì lập nhiều kế hoạch độc lập rồi mới đối chiếu.
Hiệu quả của ERP có thể được đánh giá bằng những chỉ số nào?
Không nên kết luận ERP hiệu quả chỉ vì doanh nghiệp đã số hóa nhiều quy trình hoặc giảm số lượng bảng tính. Giá trị quản trị cần được phản ánh qua các chỉ số gắn với mục tiêu vận hành.
Một số KPI có thể được sử dụng gồm:
|
Nhóm quản trị |
KPI có thể theo dõi |
Ý nghĩa |
|
Bán hàng |
Thời gian xử lý đơn hàng, tỷ lệ giao đúng hạn |
Đánh giá khả năng chuyển đơn hàng thành giao hàng |
|
Tồn kho |
Vòng quay tồn kho, tỷ lệ thiếu hàng, độ chính xác tồn kho |
Đánh giá mức vốn bị giữ trong hàng hóa và khả năng đáp ứng |
|
Mua hàng |
Thời gian chu trình mua, tỷ lệ giao đúng hạn của nhà cung cấp |
Theo dõi hiệu quả cung ứng |
|
Tài chính |
Thời gian đóng sổ, số ngày thu tiền bình quân, số ngày phải trả |
Đánh giá tốc độ xử lý và quản trị vốn lưu động |
|
Sản xuất |
Mức hoàn thành kế hoạch, tỷ lệ phế phẩm, thời gian chu kỳ |
Theo dõi hiệu quả thực hiện kế hoạch |
|
Dữ liệu và quy trình |
Tỷ lệ giao dịch phải sửa, thời gian phê duyệt, số bước nhập liệu thủ công |
Đánh giá chất lượng tích hợp và chuẩn hóa |
Không có một ngưỡng KPI chung chứng minh mọi dự án ERP đều thành công. Một doanh nghiệp triển khai ERP để kiểm soát tồn kho cần ưu tiên chỉ số khác với doanh nghiệp đang tập trung rút ngắn thời gian đóng sổ hoặc chuẩn hóa mua hàng.
Cách đánh giá hợp lý là xác định chỉ số trước khi triển khai hoặc trước một giai đoạn cải tiến, ghi nhận mức cơ sở, sau đó so sánh sự thay đổi sau khi quy trình mới ổn định.
Cũng cần tránh quy toàn bộ biến động KPI cho ERP. Doanh số, tồn kho, năng suất hay dòng tiền còn chịu tác động của nhu cầu thị trường, chính sách thương mại, năng lực nhân sự và nhiều yếu tố vận hành khác. ERP cung cấp hạ tầng dữ liệu và quy trình; kết quả kinh doanh vẫn phụ thuộc vào cách doanh nghiệp sử dụng hạ tầng đó.
Khi nào ERP thực sự tạo giá trị cho quản trị doanh nghiệp?
ERP phát huy tác dụng khi doanh nghiệp cần phối hợp nhiều chức năng nhưng dữ liệu và quy trình hiện tại đang bị phân mảnh. Tuy nhiên, cài đặt hệ thống không tự động tạo ra một mô hình quản trị tốt.
Quy trình cần được xác định trước khi tự động hóa
Nếu trách nhiệm giữa các phòng ban chưa rõ, cùng một nghiệp vụ có nhiều cách xử lý hoặc chính sách thường xuyên bị bỏ qua, việc đưa toàn bộ thực trạng đó vào ERP có thể chỉ biến sự thiếu nhất quán thành một quy trình điện tử.
Doanh nghiệp cần xác định bước nào thực sự cần chuẩn hóa, điểm nào cần phê duyệt và trường hợp nào cần ngoại lệ.
Dữ liệu nền phải có người chịu trách nhiệm
ERP phụ thuộc mạnh vào chất lượng dữ liệu chủ. Một mã hàng trùng, đơn vị tính sai hoặc thông tin khách hàng không thống nhất có thể ảnh hưởng đồng thời đến nhiều phân hệ.
Vì vậy, cần xác định ai có quyền tạo, sửa, phê duyệt và kiểm tra từng nhóm dữ liệu quan trọng. Đây là vấn đề quản trị dữ liệu, không đơn thuần là cấu hình phần mềm.
Tích hợp cần đi cùng phân quyền
Một hệ thống kết nối nhiều chức năng làm tăng khả năng chia sẻ thông tin, đồng thời cũng làm tăng hậu quả nếu quyền truy cập được thiết kế sai.
Nguyên tắc phân tách nhiệm vụ cần được áp dụng ở những quy trình có rủi ro. Người tạo nhà cung cấp, người phê duyệt mua hàng và người thực hiện thanh toán chẳng hạn không nhất thiết nên tập trung vào một vai trò.
Không phải mọi hệ thống đều phải được thay thế bởi ERP
ERP thường là nền tảng quản trị trung tâm nhưng không nhất thiết thực hiện mọi chức năng chuyên môn. Doanh nghiệp vẫn có thể sử dụng CRM, thương mại điện tử, hệ thống quản lý kho chuyên sâu, phần mềm thiết kế hoặc các ứng dụng ngành khác và kết nối chúng với ERP.
Điểm cần bảo đảm là xác định hệ thống nào giữ dữ liệu gốc, giao dịch nào phải đồng bộ và quy tắc nào quyết định dữ liệu được sử dụng cho quản trị.
Vì vậy, phạm vi ERP phù hợp không phải là “đưa mọi thứ vào một phần mềm”, mà là tạo được kiến trúc trong đó dữ liệu và quy trình quan trọng có thể kết nối mà không làm mất kiểm soát.
ERP hỗ trợ quản trị doanh nghiệp bằng cách biến các hoạt động vốn diễn ra ở nhiều phòng ban thành những chuỗi dữ liệu và quy trình có liên hệ với nhau. Bán hàng, kho, mua hàng, sản xuất và tài chính vẫn có nhiệm vụ riêng, nhưng kết quả của một bước có thể trở thành dữ liệu đầu vào cho bước tiếp theo.
Khi dữ liệu chủ được chuẩn hóa, giao dịch được ghi nhận đúng nơi phát sinh, quyền truy cập được kiểm soát và KPI được gắn với mục tiêu vận hành, ERP giúp nhà quản lý nhìn thấy doanh nghiệp như một hệ thống thống nhất thay vì tập hợp các phòng ban riêng biệt. Ngược lại, dữ liệu kém chất lượng hoặc quy trình chưa rõ ràng vẫn có thể tạo ra kết quả sai dù doanh nghiệp sử dụng một nền tảng ERP hiện đại.
Hỏi đáp về ERP
ERP có phải là phần mềm kế toán không?
Không. Kế toán thường là một phân hệ quan trọng của ERP, nhưng ERP còn kết nối bán hàng, mua hàng, kho, sản xuất, nhân sự và các chức năng khác. Điểm khác biệt nằm ở việc các giao dịch vận hành có thể liên kết trực tiếp với dữ liệu tài chính thay vì kế toán hoạt động như một hệ thống tách biệt.
ERP có bắt buộc mọi dữ liệu phải nằm trong một hệ thống không?
Không. Doanh nghiệp có thể duy trì các ứng dụng chuyên môn bên ngoài ERP. Vấn đề quan trọng là xác định nguồn dữ liệu chính thức, cơ chế tích hợp và trách nhiệm quản trị để các hệ thống không tạo ra nhiều phiên bản mâu thuẫn của cùng một thông tin.
ERP có tự động loại bỏ sai sót dữ liệu không?
Không. ERP có thể giảm việc nhập lại dữ liệu, kiểm soát trường bắt buộc và áp dụng quy tắc nghiệp vụ, nhưng dữ liệu đầu vào sai hoặc cấu hình sai vẫn có thể tạo ra kết quả sai. Vì dữ liệu được sử dụng xuyên nhiều phân hệ, quản trị chất lượng dữ liệu càng trở nên quan trọng.
Doanh nghiệp cần theo dõi gì sau khi triển khai ERP?
Nên theo dõi các KPI gắn với mục tiêu ban đầu như thời gian xử lý đơn hàng, độ chính xác tồn kho, thời gian phê duyệt, thời gian đóng sổ, tỷ lệ giao dịch phải sửa hoặc mức giảm nhập liệu thủ công. Các chỉ số cần được so sánh với mức cơ sở để xác định ERP có thực sự cải thiện hoạt động hay chỉ thay đổi công cụ làm việc.

GỬI Ý KIẾN BÌNH LUẬN
