
Phương pháp đo lường chuyển đổi số của doanh nghiệp
Mục lục
- Bắt đầu từ kết quả kinh doanh thay vì số lượng công nghệ đã triển khai
- Đo hiệu quả vận hành bằng KPI trước và sau chuyển đổi
- Quy đổi thay đổi vận hành thành giá trị kinh doanh
- Đánh giá ROI nhưng phải kiểm soát quan hệ nhân quả
- Xây scorecard chuyển đổi số theo hai lớp: vận hành và kinh doanh
- Thiết lập quy trình đo lường chuyển đổi số theo từng sáng kiến
Đo lường chuyển đổi số hiệu quả cần liên kết mức độ ứng dụng công nghệ với KPI vận hành, kết quả kinh doanh và giá trị tài chính, thay vì chỉ đếm số phần mềm đã triển khai.
Doanh nghiệp chỉ có thể kết luận chuyển đổi số hiệu quả khi chứng minh được công nghệ đã làm thay đổi cách vận hành và tạo ra kết quả kinh doanh có thể đo lường. Số lượng phần mềm, tỷ lệ quy trình được số hóa hay mức độ trưởng thành số cho biết doanh nghiệp đã chuyển đổi đến đâu, nhưng chưa đủ để cho biết khoản đầu tư đó có tạo giá trị hay không.
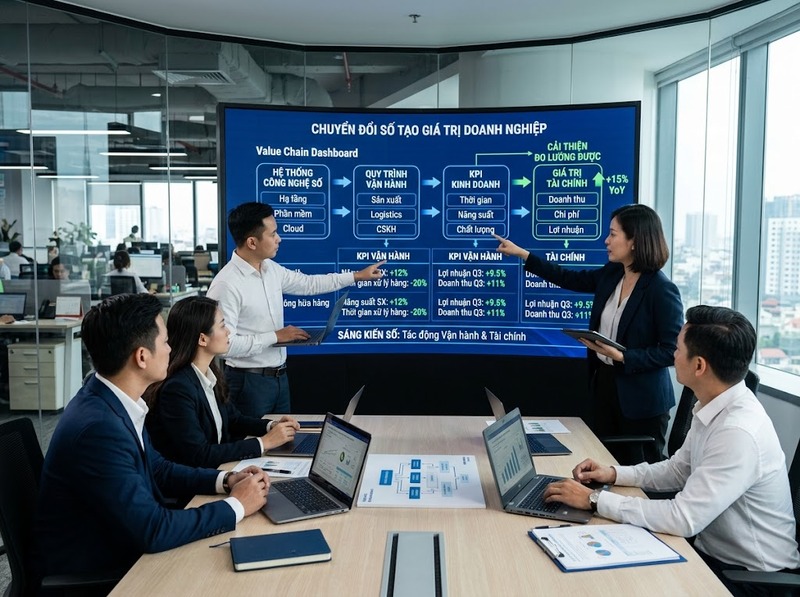
Điểm này phù hợp với cách OECD tiếp cận vấn đề đo lường tác động số hóa: công nghệ số được tích hợp vào quy trình kinh doanh cùng với lao động, vốn và tài sản tri thức, còn tác động kinh tế cần được quan sát ở dữ liệu cấp doanh nghiệp và liên hệ với hiệu suất của doanh nghiệp.
Tại Việt Nam, Bộ tiêu chí đánh giá mức độ chuyển đổi số doanh nghiệp ban hành theo Quyết định 1567/QĐ-BKHCN ngày 30/6/2025 cũng đánh giá hiện trạng ứng dụng nền tảng, công cụ số và mức độ chuyển đổi của doanh nghiệp. Với doanh nghiệp nhỏ và vừa, phương pháp hiện hành xem xét việc sử dụng các công cụ số, quan hệ phụ thuộc giữa chúng và áp dụng đánh giá đa tiêu chí. Đây là dữ liệu hữu ích về mức độ chuyển đổi, nhưng doanh nghiệp vẫn cần một lớp KPI riêng để xác định hiệu quả kinh tế thực tế.
Bắt đầu từ kết quả kinh doanh thay vì số lượng công nghệ đã triển khai
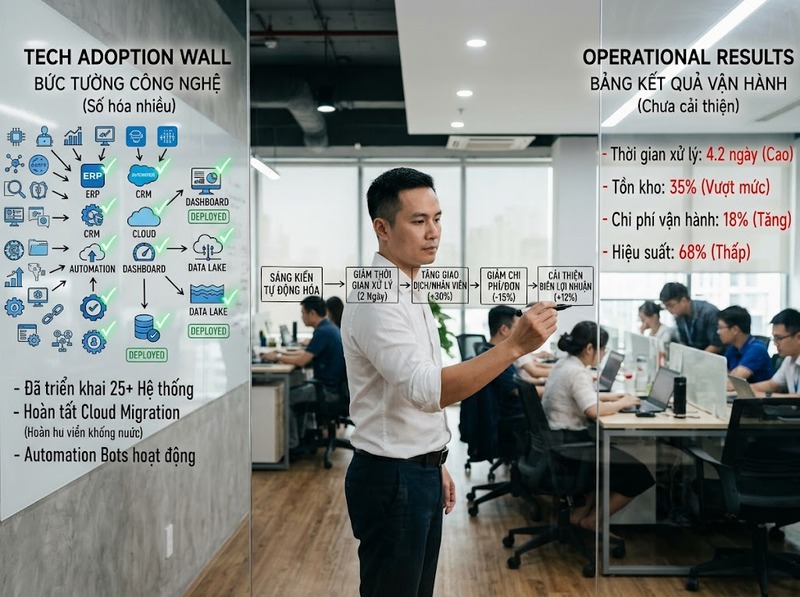
Sai lệch phổ biến khi đo lường chuyển đổi số là lấy mức độ triển khai công nghệ làm kết quả cuối cùng. Chẳng hạn, doanh nghiệp có thể đã áp dụng ERP, CRM, cloud, dashboard và tự động hóa nhưng thời gian xử lý đơn hàng không giảm, tồn kho không cải thiện hoặc chi phí phục vụ khách hàng vẫn tăng. Trong trường hợp đó, mức độ số hóa cao chưa đồng nghĩa với hiệu quả cao.
Eurostat cũng tách khái niệm cường độ số khỏi hiệu quả kinh doanh. Digital Intensity Index của EU được xây dựng từ 12 biến phản ánh việc doanh nghiệp sử dụng các công nghệ số và phân loại thành bốn mức từ rất thấp đến rất cao. Bản chất của chỉ số này là mô tả mức độ số hóa, không trực tiếp đo ROI hay lợi nhuận tạo ra từ chuyển đổi số.
Do đó, trước mỗi sáng kiến số, doanh nghiệp nên xác định một chuỗi nhân quả:
Đầu tư số → thay đổi quy trình → thay đổi KPI vận hành → thay đổi kết quả kinh doanh → giá trị tài chính
Ví dụ, triển khai tự động hóa xử lý đơn hàng không nên được đánh giá bằng câu hỏi “đã tự động hóa hay chưa”. Chuỗi đo phù hợp hơn là:
Tự động hóa → giảm thời gian xử lý → tăng số đơn xử lý trên mỗi nhân viên → giảm chi phí trên mỗi đơn → tăng biên lợi nhuận hoặc năng lực phục vụ
Nếu không xác định được mối liên hệ này ngay từ đầu, doanh nghiệp rất dễ thu thập hàng chục KPI nhưng không biết chỉ số nào thực sự chứng minh chuyển đổi số tạo giá trị.
Đo hiệu quả vận hành bằng KPI trước và sau chuyển đổi
KPI vận hành là nơi tác động của chuyển đổi số thường xuất hiện sớm nhất. OECD lưu ý rằng bằng chứng mạnh ban đầu về tác động kinh tế của công nghệ số có khả năng xuất hiện trong dữ liệu vi mô của doanh nghiệp trước khi thể hiện ở các chỉ số kinh tế tổng hợp.
Doanh nghiệp nên thiết lập baseline trước khi triển khai, sau đó đo cùng một chỉ số trong điều kiện vận hành tương đương. Các nhóm KPI thường có giá trị gồm:
|
Mục tiêu |
KPI có thể sử dụng |
Cách đọc kết quả |
|
Tăng tốc quy trình |
Cycle time, lead time, thời gian phản hồi |
Thời gian càng giảm, quy trình càng nhanh |
|
Tăng năng suất |
Sản lượng/FTE, giao dịch/FTE, doanh thu/FTE |
Đầu ra tăng trên cùng nguồn lực |
|
Giảm chi phí |
Chi phí/giao dịch, chi phí/đơn hàng, cost-to-serve |
Cho thấy tiết kiệm trực tiếp |
|
Giảm lỗi |
Error rate, rework rate, tỷ lệ hoàn trả |
Phản ánh chất lượng quy trình |
|
Tăng tự động hóa |
Tỷ lệ giao dịch tự động, tỷ lệ tác vụ không cần can thiệp |
Đo mức thay thế thao tác thủ công |
|
Cải thiện dịch vụ |
Thời gian giải quyết yêu cầu, SLA, first-contact resolution |
Đo chất lượng phục vụ |
|
Tối ưu tài sản |
Vòng quay tồn kho, thời gian ngừng máy, utilization |
Đo hiệu suất sử dụng nguồn lực |
Ví dụ, nếu thời gian xử lý một nghiệp vụ giảm từ 20 phút xuống 12 phút thì:
Mức cải thiện = (20 - 12) / 20 × 100% = 40%
Tuy nhiên, giảm thời gian xử lý chỉ có giá trị kinh doanh khi doanh nghiệp sử dụng phần năng lực được giải phóng. Nếu nhân viên tiết kiệm tám phút nhưng khối lượng công việc, chi phí lao động và chất lượng đầu ra đều không thay đổi, lợi ích tài chính thực tế có thể thấp hơn mức cải thiện vận hành 40%.
Vì vậy KPI vận hành cần được đọc cùng hệ quả kinh tế, không nên đứng độc lập.
Quy đổi thay đổi vận hành thành giá trị kinh doanh
Sau khi xác định tác động vận hành, bước tiếp theo là lượng hóa phần giá trị mà doanh nghiệp thực sự nhận được.
Có bốn nhóm giá trị chính.
Giá trị từ giảm chi phí
Nếu tự động hóa làm giảm số giờ lao động cần thiết, chi phí lỗi, chi phí giấy tờ, hạ tầng hoặc xử lý thủ công, giá trị có thể tính bằng:
Giá trị tiết kiệm = Chi phí baseline - Chi phí sau chuyển đổi
Cần phân biệt giữa năng lực được giải phóng và chi phí thực sự giảm. Tiết kiệm 2.000 giờ công không tự động đồng nghĩa với việc doanh nghiệp đã giảm được một khoản chi phí tương ứng nếu nguồn lực đó vẫn được duy trì và chưa được chuyển sang công việc tạo giá trị khác.
Giá trị từ tăng doanh thu
Một sáng kiến số có thể tạo doanh thu thông qua tăng conversion, tăng số đơn hàng, giảm thời gian đưa sản phẩm ra thị trường hoặc tăng tỷ lệ giữ chân khách hàng.
Phần nên tính là doanh thu tăng thêm có khả năng quy cho sáng kiến:
Doanh thu tăng thêm = Doanh thu sau triển khai - Doanh thu baseline đã điều chỉnh
Nếu doanh thu tăng đồng thời với việc mở thêm cửa hàng, tăng mạnh ngân sách marketing hoặc thị trường bước vào mùa cao điểm, không nên gán toàn bộ mức tăng cho chuyển đổi số.
Giá trị từ vốn lưu động và tài sản
Các hệ thống dự báo, quản lý tồn kho hoặc số hóa chuỗi cung ứng có thể làm giảm hàng tồn, giảm thời gian thu tiền hoặc tăng hiệu suất sử dụng tài sản.
Trong trường hợp này, cần theo dõi những KPI như:
· Inventory days
· Days sales outstanding
· Vòng quay tồn kho
· Utilization
· Downtime
· Tỷ lệ hàng lỗi hoặc hàng quá hạn
Giảm vốn bị giữ trong tồn kho tạo ra một loại giá trị khác với tăng lợi nhuận nên hai khoản không được cộng cơ học nếu có nguy cơ tính trùng.
Giá trị từ khách hàng
NPS, CSAT, churn, retention hay thời gian phản hồi là các chỉ số quan trọng nhưng chưa phải lúc nào cũng là giá trị tài chính cuối cùng.
Doanh nghiệp nên cố gắng nối chuỗi:
Trải nghiệm tốt hơn → hành vi khách hàng thay đổi → doanh thu hoặc chi phí thay đổi
Ví dụ, giảm churn từ 8% xuống 6% có thể quy đổi thành số khách hàng giữ lại, doanh thu giữ lại và cuối cùng là phần lợi nhuận đóng góp tương ứng. Khi đó KPI khách hàng mới trở thành một phần của hệ thống đo giá trị kinh doanh.
Đánh giá ROI nhưng phải kiểm soát quan hệ nhân quả
Một sáng kiến có thể cải thiện KPI đúng thời điểm triển khai nhưng điều đó chưa đủ chứng minh công nghệ là nguyên nhân.
Doanh nghiệp nên sử dụng bằng chứng mạnh nhất mà dữ liệu cho phép. Có thể so sánh trước–sau khi môi trường ổn định; so sánh chi nhánh đã triển khai với nhóm chưa triển khai; triển khai theo từng đợt để quan sát khác biệt; hoặc dùng chuỗi thời gian đủ dài để loại bớt tác động mùa vụ.
Sau khi xác định phần lợi ích hợp lý có thể quy cho sáng kiến, ROI có thể tính:
ROI = (Tổng lợi ích tài chính - Tổng chi phí chuyển đổi) / Tổng chi phí chuyển đổi × 100%
Tổng chi phí không chỉ gồm tiền mua phần mềm. Tùy dự án, cần tính cả triển khai, tích hợp, di chuyển dữ liệu, đào tạo, thay đổi quy trình, vận hành, giấy phép, hạ tầng và nguồn lực nội bộ.
Ví dụ, một dự án có tổng chi phí 2 tỷ đồng và tạo ra lợi ích tài chính đã xác nhận 2,8 tỷ đồng:
ROI = (2,8 - 2) / 2 × 100% = 40%
Con số 40% chỉ đáng tin khi 2,8 tỷ đồng không chứa lợi ích bị tính hai lần và đã loại phần biến động do yếu tố khác.
Ngoài ROI, các dự án có dòng tiền nhiều năm nên theo dõi thêm thời gian hoàn vốn, NPV hoặc giá trị dòng tiền phù hợp với phương pháp đầu tư của doanh nghiệp. Một dự án có ROI cao nhưng hoàn vốn quá chậm vẫn có thể không phù hợp với yêu cầu vốn và rủi ro của doanh nghiệp.
Xây scorecard chuyển đổi số theo hai lớp: vận hành và kinh doanh
Một dashboard hiệu quả không cần hàng chục chỉ số có trọng số ngang nhau. Mỗi sáng kiến nên có một nhóm KPI nhỏ nhưng tạo được chuỗi từ nguyên nhân đến kết quả.
Có thể chia thành hai lớp chính:
Lớp 1 – Hiệu quả vận hành
Đo xem phương thức làm việc đã thay đổi hay chưa:
· Thời gian xử lý
· Năng suất
· Chi phí đơn vị
· Tỷ lệ lỗi
· Tỷ lệ tự động hóa
· Chất lượng dịch vụ
Lớp 2 – Giá trị kinh doanh
Đo xem thay đổi đó tạo ra gì cho doanh nghiệp:
· Chi phí thực tế tiết kiệm
· Lợi nhuận tăng thêm
· Doanh thu tăng thêm có thể quy thuộc
· Vốn lưu động được giải phóng
· Retention hoặc churn
· ROI và thời gian hoàn vốn
Các chỉ số về mức độ ứng dụng công nghệ, mức độ trưởng thành, dữ liệu, năng lực số hay kỹ năng nhân sự vẫn cần được theo dõi, nhưng phù hợp hơn với vai trò leading indicator. Chúng cho biết doanh nghiệp đang xây dựng năng lực cần thiết để tạo kết quả. KPI tài chính và kinh doanh là lagging indicator, cho biết năng lực đó cuối cùng có tạo giá trị hay không.
Cách phân lớp này cũng giải quyết một nghịch lý thường gặp: một dự án mới triển khai có thể chưa tạo lợi nhuận ngay nhưng các chỉ số quy trình đã cải thiện rõ. Doanh nghiệp có thể tiếp tục theo dõi thay vì kết luận quá sớm rằng dự án thất bại.
Thiết lập quy trình đo lường chuyển đổi số theo từng sáng kiến
Đo lường đáng tin cậy nên bắt đầu trước khi doanh nghiệp mua hoặc triển khai công nghệ.
Bước 1: Xác định vấn đề kinh doanh
Không bắt đầu bằng “triển khai AI”, “chuyển lên cloud” hay “làm ERP”. Hãy xác định vấn đề cần thay đổi, chẳng hạn thời gian xử lý đơn hàng dài, chi phí phục vụ cao hoặc dữ liệu tồn kho thiếu chính xác.
Bước 2: Chọn KPI kết quả
Mỗi sáng kiến nên có KPI phản ánh trực tiếp vấn đề. Nếu mục tiêu là giảm chi phí vận hành, một chỉ số về số người đăng nhập hệ thống không thể thay thế cost per transaction.
Bước 3: Ghi baseline
Ghi nhận giá trị hiện tại, thời kỳ đo, phạm vi dữ liệu và điều kiện vận hành. Không có baseline, doanh nghiệp khó chứng minh phần thay đổi thực sự xảy ra sau chuyển đổi.
Bước 4: Đặt target và thời hạn
Mục tiêu nên được định lượng. Ví dụ, giảm cycle time từ 20 xuống 14 phút trong sáu tháng rõ ràng hơn mục tiêu “nâng cao hiệu quả”.
Benchmark ngành có thể dùng làm tham chiếu, nhưng không nên thay baseline nội bộ khi doanh nghiệp khác biệt đáng kể về quy mô, sản phẩm hoặc mô hình vận hành.
Bước 5: Xác định nguồn dữ liệu và người sở hữu KPI
Ưu tiên dữ liệu tự động từ ERP, CRM, hệ thống sản xuất, nền tảng chăm sóc khách hàng hoặc kho dữ liệu thay vì khảo sát thủ công nếu chỉ số có thể được ghi nhận trực tiếp.
Bước 6: Đo theo chu kỳ
KPI vận hành có thể theo dõi theo ngày, tuần hoặc tháng; KPI tài chính thường cần chu kỳ dài hơn. Tần suất phải phù hợp với tốc độ mà tác động có thể xuất hiện.
Bước 7: Đánh giá giá trị và quyết định
Sau mỗi chu kỳ, doanh nghiệp cần trả lời ba câu hỏi: KPI vận hành có thay đổi không, thay đổi đó có tạo giá trị kinh doanh không và mức giá trị có đủ bù chi phí cùng rủi ro không.
Kết quả đo nên dẫn đến quyết định cụ thể: mở rộng, điều chỉnh, tiếp tục thử nghiệm hoặc dừng sáng kiến.
Đo lường chuyển đổi số vì thế không nên dừng ở câu hỏi doanh nghiệp đã số hóa bao nhiêu. Thước đo quan trọng hơn là quy trình đã thay đổi thế nào và thay đổi đó tạo ra bao nhiêu giá trị.
Một hệ thống đo tốt liên kết được công nghệ → vận hành → kết quả kinh doanh → giá trị tài chính, có baseline, target, nguồn dữ liệu rõ ràng và kiểm soát được yếu tố gây nhiễu. Chỉ số trưởng thành số giúp doanh nghiệp biết mình đang ở đâu trên hành trình chuyển đổi; KPI vận hành và kinh doanh mới cho biết hành trình đó có đáng để tiếp tục đầu tư hay không.

GỬI Ý KIẾN BÌNH LUẬN
