
Vì sao nhiều thương hiệu Việt Nam thất bại?
Mục lục
- Hiểu sai nhu cầu thực của khách hàng
- Định vị mờ nhạt khiến thương hiệu khó được lựa chọn
- Lời hứa thương hiệu vượt quá trải nghiệm thực tế
- Có nhận biết nhưng thiếu phân phối và khả năng hiện diện
- Mở rộng nhanh hơn năng lực vận hành và tài chính
- Chậm thích nghi khi thị trường và hành vi tiêu dùng thay đổi
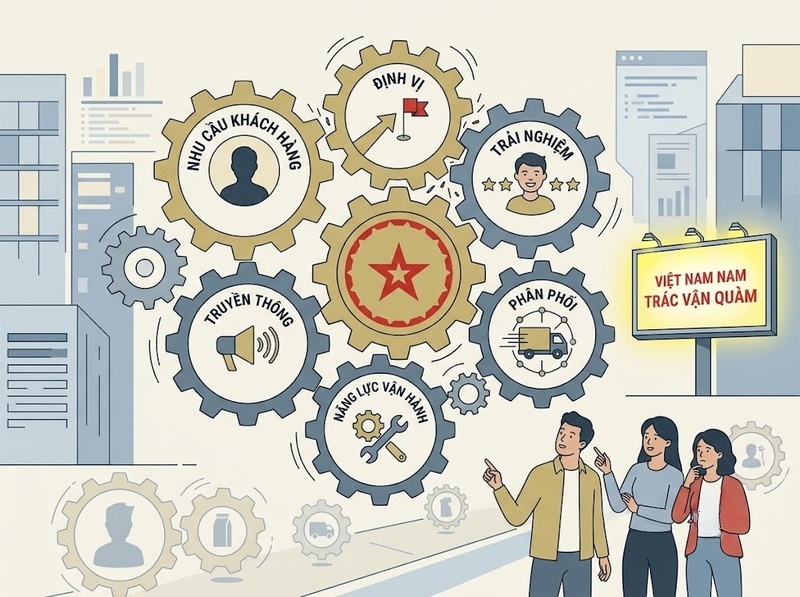
Nhiều thương hiệu Việt Nam không thất bại chỉ vì thiếu tiền hay cạnh tranh mạnh. Nguyên nhân thường nằm ở chuỗi sai lệch từ hiểu khách hàng, định vị, trải nghiệm, phân phối đến năng lực mở rộng và thích nghi.
Thất bại của một thương hiệu hiếm khi bắt nguồn từ một quyết định duy nhất. Thông thường, đó là kết quả của một chuỗi sai lệch: doanh nghiệp hiểu chưa đúng nhu cầu thị trường, đưa ra định vị thiếu khác biệt, hứa nhiều hơn khả năng sản phẩm có thể đáp ứng, đầu tư truyền thông trước khi xây đủ năng lực phân phối, rồi mở rộng nhanh hơn hệ thống vận hành.
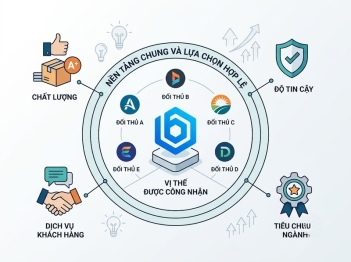
Điểm đáng chú ý là yếu tố “thương hiệu Việt” tự thân không phải bất lợi. Bộ Công Thương từng ghi nhận hơn 90% người tiêu dùng được khảo sát cho biết ưu tiên hàng Việt; dữ liệu NIQ năm 2025 cũng cho thấy 85% người tham gia ủng hộ xu hướng lựa chọn sản phẩm mang tính bản địa và 8/10 người tiêu dùng Gen Z thể hiện sự ủng hộ đối với thương hiệu địa phương. Tuy nhiên, NIQ đồng thời nhấn mạnh rằng người mua quan tâm đến chất lượng, độ tin cậy, mức độ phù hợp với giá trị cá nhân và khả năng thấu hiểu nhu cầu của họ. Nói cách khác, xuất xứ Việt Nam có thể tạo thiện cảm ban đầu nhưng không thể thay thế năng lực cạnh tranh thực tế.
Hiểu sai nhu cầu thực của khách hàng
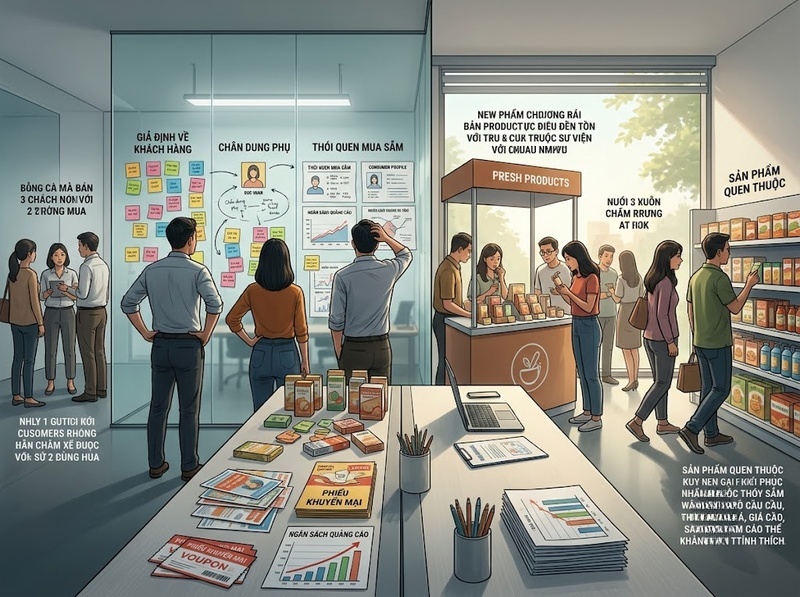
Một trong những nguyên nhân sâu nhất dẫn tới thất bại thương hiệu Việt Nam là doanh nghiệp bắt đầu bằng thứ mình muốn bán thay vì vấn đề khách hàng thực sự muốn giải quyết.
Sai lệch này thường không thể hiện rõ ở giai đoạn đầu. Một sản phẩm mới có thể nhận được sự chú ý vì câu chuyện hấp dẫn, thiết kế khác lạ hoặc chiến dịch ra mắt mạnh. Nhưng sự chú ý không đồng nghĩa với nhu cầu bền vững. Nếu sản phẩm giải quyết một nhu cầu quá nhỏ, sai thời điểm, sai mức giá hoặc không tạo đủ lý do để khách hàng thay đổi thói quen hiện tại, doanh số sau giai đoạn thử nghiệm rất dễ giảm.
Cơ chế thất bại diễn ra theo một chuỗi khá rõ: doanh nghiệp giả định nhu cầu → xây sản phẩm dựa trên giả định → đầu tư thương hiệu và truyền thông → có lượng người dùng thử → tỷ lệ mua lại không đủ → chi phí thu hút khách hàng tiếp tục tăng → doanh nghiệp buộc phải khuyến mại hoặc tăng ngân sách quảng cáo để duy trì doanh thu. Khi đó, vấn đề trông giống như “marketing chưa đủ mạnh”, trong khi gốc rễ lại nằm ở product–market fit.
Thị trường Việt Nam hiện thậm chí tạo điều kiện khá thuận lợi cho các thương hiệu nội địa. NIQ ghi nhận người tiêu dùng ngày càng quan tâm tới sản phẩm quen thuộc, đáng tin cậy, phù hợp văn hóa và phản ánh những giá trị như chất lượng, sức khỏe hay tính bền vững. Điều đó cũng đồng nghĩa thương hiệu phải chứng minh mình hiểu những nhu cầu này bằng sản phẩm và trải nghiệm thực tế, chứ không chỉ bằng một câu chuyện “người Việt dùng hàng Việt”.
Vì vậy, trước khi kết luận một thương hiệu thất bại do truyền thông, cần kiểm tra một câu hỏi nền tảng hơn: khách hàng có thực sự cần giá trị mà thương hiệu đang cung cấp hay không?
Định vị mờ nhạt khiến thương hiệu khó được lựa chọn
Một sản phẩm có chất lượng tốt vẫn có thể thất bại nếu khách hàng không hiểu tại sao họ nên chọn nó thay vì hàng chục lựa chọn khác.
Đây là vấn đề của định vị thương hiệu. Định vị không đơn thuần là slogan. Nó là vị trí mà thương hiệu muốn chiếm giữ trong nhận thức khách hàng: thương hiệu dành cho ai, giải quyết nhu cầu nào và khác đối thủ ở điểm gì.
Kantar sử dụng ba thành phần “Meaningful – Different – Salient” khi đánh giá sức mạnh thương hiệu: thương hiệu cần có ý nghĩa đối với khách hàng, tạo được sự khác biệt và đủ nổi bật để được nhớ tới trong tình huống mua hàng. Khung này cho thấy một thương hiệu không thể chỉ dựa vào việc “làm sản phẩm tốt”; chất lượng chỉ trở thành lợi thế thương hiệu khi người tiêu dùng nhận biết được giá trị đó và liên hệ nó với một lý do lựa chọn cụ thể.
Một thương hiệu Việt có thể gặp ba dạng vấn đề.
Thứ nhất, có giá trị nhưng không khác biệt. Sản phẩm tốt nhưng thông điệp tương tự toàn ngành: “chất lượng cao”, “tận tâm”, “uy tín”, “vì khách hàng”. Những tuyên bố này khó tạo một vị trí riêng.
Thứ hai, có khác biệt nhưng khác biệt không quan trọng. Doanh nghiệp nhấn mạnh một tính năng hoặc câu chuyện độc đáo nhưng khách hàng không xem đó là tiêu chí quyết định mua.
Thứ ba, có định vị nhưng thực thi không nhất quán. Quảng cáo nói một điều, bao bì nói một điều khác, nhân viên bán hàng diễn giải theo cách khác và trải nghiệm thực tế lại tạo ra một hình ảnh khác nữa.
Khi định vị không đủ rõ, doanh nghiệp thường phải dùng giá, khuyến mại hoặc ngân sách truyền thông để bù cho sự thiếu khác biệt. Cách làm đó có thể tạo doanh số ngắn hạn nhưng khó hình thành lợi thế thương hiệu bền vững.
Lời hứa thương hiệu vượt quá trải nghiệm thực tế
Thương hiệu không chỉ được tạo ra bởi quảng cáo. Nó được kiểm chứng mỗi khi khách hàng sử dụng sản phẩm, nói chuyện với nhân viên, yêu cầu bảo hành, đọc thông tin trên bao bì hoặc gặp một vấn đề cần doanh nghiệp xử lý.
Bởi vậy, khoảng cách giữa brand promise và customer experience là một cơ chế phá hủy thương hiệu rất mạnh.
Doanh nghiệp càng truyền thông lớn, kỳ vọng của khách hàng càng cao. Nếu chất lượng sản phẩm, dịch vụ sau bán hàng hoặc cách giải quyết khiếu nại không đạt kỳ vọng đó, chính ngân sách truyền thông có thể làm sự thất vọng lan nhanh hơn.
Niềm tin đặc biệt quan trọng trong bối cảnh người tiêu dùng Việt ngày càng coi trọng tính xác thực và minh bạch. Nghiên cứu NIQ năm 2025 cho thấy sự hấp dẫn của sản phẩm địa phương gắn chặt với cảm giác tin tưởng, nguồn gốc rõ ràng và mức độ phù hợp với giá trị của người mua.
Điều này giải thích vì sao một thương hiệu có thể mất nhiều năm xây uy tín nhưng suy yếu nhanh sau một sự cố chất lượng hoặc khủng hoảng xử lý thiếu minh bạch. Vấn đề không chỉ nằm ở một sản phẩm lỗi. Khách hàng bắt đầu đặt câu hỏi liệu những lời hứa trước đây của thương hiệu có đáng tin hay không.
Tuy nhiên, không phải mọi phản hồi tiêu cực đều đồng nghĩa thương hiệu sẽ thất bại. Điều quyết định là mức độ hệ thống của vấn đề và phản ứng của doanh nghiệp. Một sự cố đơn lẻ được nhận trách nhiệm, xử lý minh bạch và khắc phục hiệu quả có tác động rất khác với một vấn đề lặp đi lặp lại hoặc bị che giấu.
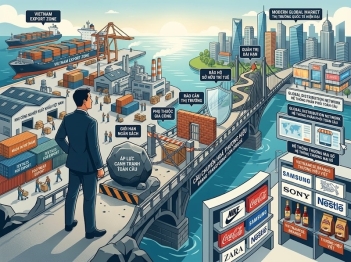
Có nhận biết nhưng thiếu phân phối và khả năng hiện diện
Một sai lầm phổ biến khác là đánh đồng “nhiều người biết đến thương hiệu” với “thương hiệu đã có khả năng tăng trưởng”.
Trên thực tế, người tiêu dùng chỉ có thể lựa chọn sản phẩm nếu sản phẩm xuất hiện đúng nơi, đúng thời điểm và đủ thuận tiện để mua. Vì vậy, xây dựng thương hiệu và xây dựng hệ thống phân phối không thể tách rời nhau.
Một ghi nhận của Bộ Công Thương về doanh nghiệp Việt cho thấy nhiều sản phẩm trong nước đã cải thiện về chất lượng và mẫu mã nhưng vẫn gặp khó trong quảng bá, trưng bày và cạnh tranh tại điểm bán. Trong khảo sát tại Đồng Nai năm 2018 được cơ quan này dẫn lại, hơn 22% người tiêu dùng thành thị và gần 21% người tiêu dùng nông thôn tham gia khảo sát cho biết việc khó tìm hàng Việt có liên quan đến vị trí trưng bày khuất. Các doanh nghiệp nhỏ và vừa cũng gặp bất lợi vì nguồn lực dành cho marketing và phân phối hạn chế hơn các tập đoàn lớn.
Đây là minh họa cho một nguyên lý quan trọng: mental availability – khả năng được nhớ đến – phải đi cùng physical availability – khả năng được tìm thấy và mua được.
Một chiến dịch có thể khiến hàng triệu người biết đến sản phẩm. Nhưng nếu người mua tới siêu thị không thấy hàng, tìm trên sàn thương mại điện tử gặp tình trạng hết kho, đại lý không nhập sản phẩm hoặc thời gian giao hàng quá lâu, nhu cầu được truyền thông tạo ra sẽ chuyển sang đối thủ.
Phân phối cũng không chỉ có nghĩa là “càng nhiều điểm bán càng tốt”. Mỗi điểm bán mới tạo thêm yêu cầu về tồn kho, logistics, chính sách thương mại, nhân sự, công nợ và kiểm soát trải nghiệm. Nếu mở kênh quá nhanh mà không đảm bảo nguồn cung ổn định, thương hiệu có thể tăng độ phủ nhưng đồng thời làm chất lượng vận hành giảm xuống.
Mở rộng nhanh hơn năng lực vận hành và tài chính
Tăng trưởng và xây dựng thương hiệu thường củng cố lẫn nhau, nhưng chỉ khi doanh nghiệp đủ khả năng phục vụ quy mô mới.
Một thương hiệu bắt đầu thành công thường nhận được tín hiệu rất hấp dẫn: doanh số tăng, truyền thông quan tâm, nhà phân phối muốn hợp tác và thị trường mới xuất hiện. Đây cũng là thời điểm doanh nghiệp dễ đánh giá quá cao khả năng mở rộng của mình.
Khi số cửa hàng, sản phẩm, khu vực kinh doanh hoặc kênh bán tăng nhanh hơn năng lực quản trị, nhiều vấn đề xuất hiện đồng thời: chất lượng giữa các điểm bán không đồng đều, đào tạo nhân sự không theo kịp, tồn kho tăng, dòng tiền căng hơn, dịch vụ khách hàng xuống cấp và người sáng lập không còn kiểm soát trực tiếp từng điểm chạm.
Thương hiệu khi đó không thất bại vì thị trường không thích nó. Nó có thể thất bại chính vì đã tăng trưởng nhưng hệ thống phía sau chưa đủ trưởng thành để chịu được tăng trưởng.
Vấn đề này đặc biệt quan trọng với doanh nghiệp nhỏ và vừa. Bộ Công Thương từng ghi nhận việc đưa hàng vào hệ thống siêu thị và cửa hàng tiện lợi có thể tạo cơ hội lớn, nhưng đảm bảo nguồn hàng dài hạn, duy trì kênh phân phối và gánh chi phí quảng bá lại là một bài toán khác; một doanh nghiệp được dẫn trong bài cho biết chi phí quảng bá, tiếp thị và phân phối có thể chiếm khoảng 12–15% tổng chi phí sản xuất tùy mặt hàng. Con số này không phải benchmark chung cho mọi ngành, nhưng cho thấy mở rộng thị trường luôn kéo theo chi phí vận hành thực tế chứ không chỉ chi phí quảng cáo.
Do đó, tăng trưởng thương hiệu bền vững cần được kiểm tra đồng thời bằng các chỉ số kinh doanh: tỷ lệ khách hàng mua lại, biên lợi nhuận, chi phí thu hút khách hàng, năng suất điểm bán, vòng quay tồn kho, dòng tiền và chất lượng trải nghiệm. Doanh số tăng nhưng các nền tảng này suy yếu có thể là tăng trưởng không bền vững.
Chậm thích nghi khi thị trường và hành vi tiêu dùng thay đổi
Một thương hiệu từng thành công không mặc nhiên tiếp tục thành công.
Nhu cầu khách hàng thay đổi, kênh bán thay đổi, công nghệ thay đổi và tiêu chuẩn cạnh tranh cũng thay đổi. Khi doanh nghiệp bảo vệ công thức cũ quá lâu, lợi thế từng giúp thương hiệu phát triển có thể trở thành nguyên nhân khiến nó chậm phản ứng.
Dữ liệu Brand Finance về 100 thương hiệu Việt Nam năm 2025 cho thấy tổng giá trị thương hiệu của nhóm này giảm 14% so với năm trước, trong khi mức biến động giữa các ngành và doanh nghiệp rất khác nhau. Công nghệ tăng 10%, logistics tăng 25% và ô tô tăng 49%; MB được ghi nhận tăng 87% giá trị thương hiệu và Brand Finance liên hệ kết quả này với chiến lược ưu tiên số hóa cùng hoạt động mở rộng thị trường. Những con số đó không chứng minh rằng số hóa tự động tạo thành công, nhưng chúng cho thấy khả năng thích nghi có thể tạo ra khác biệt lớn giữa các thương hiệu cùng hoạt động trong một môi trường kinh tế.
Sự thích nghi cũng không đồng nghĩa với việc chạy theo mọi xu hướng.
Nếu thương hiệu đổi định vị liên tục, thay nhận diện thường xuyên hoặc mở sản phẩm mới chỉ vì đối thủ đang làm, khách hàng có thể mất khả năng nhận biết thương hiệu đại diện cho điều gì. Ngược lại, nếu doanh nghiệp giữ nguyên mọi thứ bất chấp nhu cầu đã thay đổi, thương hiệu dần mất tính phù hợp.
Bài toán đúng là bảo vệ những tài sản cốt lõi tạo nên bản sắc thương hiệu, đồng thời liên tục cập nhật cách sản phẩm, kênh bán và trải nghiệm đáp ứng nhu cầu mới.
Vì vậy, thất bại thương hiệu Việt Nam thường không thể quy về một nguyên nhân đơn giản như “marketing yếu”, “ít vốn” hay “người Việt chuộng hàng ngoại”. Dữ liệu về mức độ ưu tiên hàng Việt cho thấy thị trường nội địa thực tế có thiện cảm đáng kể với thương hiệu trong nước.
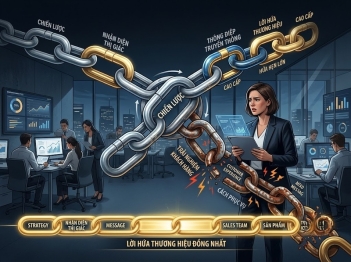
Rủi ro lớn hơn nằm ở sự đứt gãy giữa các mắt xích của hệ thống thương hiệu: doanh nghiệp hiểu sai nhu cầu nên sản phẩm thiếu sức mua lại; định vị không rõ nên khó tạo lý do lựa chọn; truyền thông vượt quá trải nghiệm nên mất niềm tin; có nhận biết nhưng thiếu phân phối nên nhu cầu không chuyển thành doanh số; mở rộng quá nhanh khiến vận hành suy yếu; hoặc giữ mô hình cũ quá lâu khiến thương hiệu mất tính phù hợp.
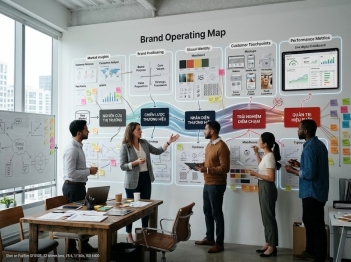
Một thương hiệu bền vững vì thế không chỉ cần một logo tốt hay chiến dịch nổi tiếng. Nó cần sự thống nhất giữa nhu cầu thị trường, giá trị sản phẩm, định vị, trải nghiệm, khả năng tiếp cận và năng lực vận hành. Khi một trong những yếu tố này yếu trong thời gian đủ dài, thương hiệu bắt đầu mất sức cạnh tranh. Khi nhiều yếu tố cùng sai lệch, thất bại chỉ còn là biểu hiện cuối cùng của những vấn đề đã tích tụ từ trước.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
