
Những thách thức lớn của thương hiệu Việt Nam
Mục lục
- Cạnh tranh ngày càng gay gắt, khác biệt thương hiệu chưa đủ mạnh
- Nguồn lực hạn chế khiến đầu tư thương hiệu thiếu chiều sâu
- Giá trị gia tăng thấp làm thương hiệu khó thoát vai trò gia công
- Quốc tế hóa đòi hỏi nhiều hơn việc đưa sản phẩm ra nước ngoài
- Bảo hộ nhãn hiệu chưa theo kịp tốc độ mở rộng thị trường
- Quản trị thương hiệu dài hạn vẫn là điểm nghẽn nền tảng
Thương hiệu Việt Nam đang có vị thế tốt hơn nhưng vẫn đối mặt với khoảng cách về sức cạnh tranh, nguồn lực đầu tư, giá trị gia tăng, năng lực quốc tế hóa, bảo hộ sở hữu trí tuệ và quản trị dài hạn. Phân tích các điểm nghẽn này giúp nhìn rõ vì sao tăng trưởng xuất khẩu hay giá trị thương hiệu quốc gia chưa tự động tạo ra nhiều thương hiệu doanh nghiệp mạnh trên thị trường quốc tế.
Việt Nam đang có hai chuyển động tưởng như trái ngược. Ở cấp quốc gia, vị thế thương hiệu tiếp tục được cải thiện: theo Bộ Công Thương, giá trị Thương hiệu quốc gia Việt Nam năm 2025 đạt 519,6 tỷ USD, xếp thứ 32 trong 193 nền kinh tế. Nhưng ở cấp doanh nghiệp, Brand Finance ghi nhận tổng giá trị 100 thương hiệu Việt Nam hàng đầu năm 2025 ở mức 38,4 tỷ USD, giảm 14% so với năm trước. Hai số liệu sử dụng đối tượng và phương pháp đánh giá khác nhau nên không thể so sánh trực tiếp, nhưng khi đặt cạnh nhau, chúng cho thấy một vấn đề quan trọng: uy tín quốc gia tăng không đồng nghĩa mọi thương hiệu doanh nghiệp Việt đều đã đủ mạnh.
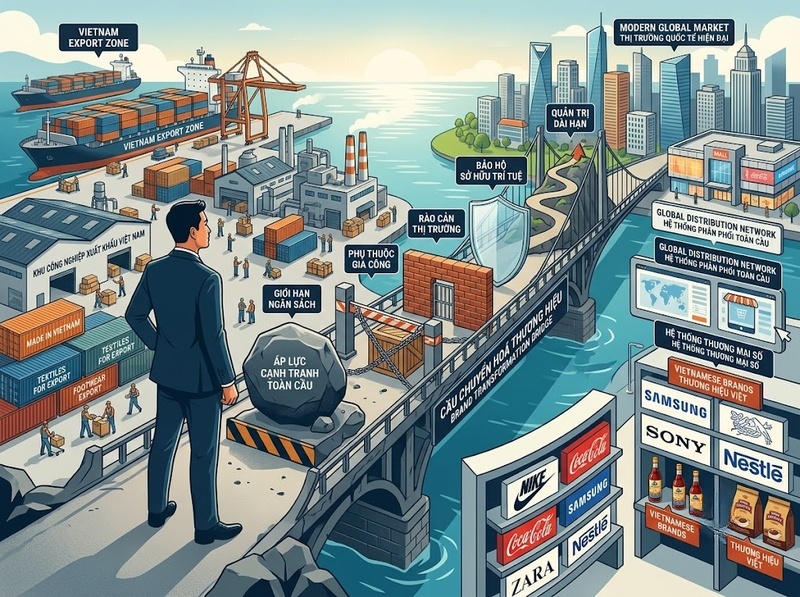
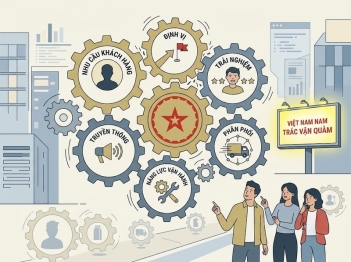
Vì vậy, thách thức thương hiệu Việt Nam không chỉ nằm ở việc làm logo, quảng cáo hay tăng nhận biết. Bài toán sâu hơn là chuyển lợi thế sản xuất, xuất khẩu và tăng trưởng kinh tế thành tài sản thương hiệu có khả năng tạo khác biệt, duy trì mức giá, giữ khách hàng, mở rộng quốc tế và được bảo vệ về pháp lý. Các điểm nghẽn lớn nhất tập trung vào sáu nhóm: sức ép cạnh tranh, giới hạn nguồn lực, giá trị gia tăng thấp, năng lực quốc tế hóa, bảo hộ sở hữu trí tuệ và chất lượng quản trị thương hiệu dài hạn.
Cạnh tranh ngày càng gay gắt, khác biệt thương hiệu chưa đủ mạnh
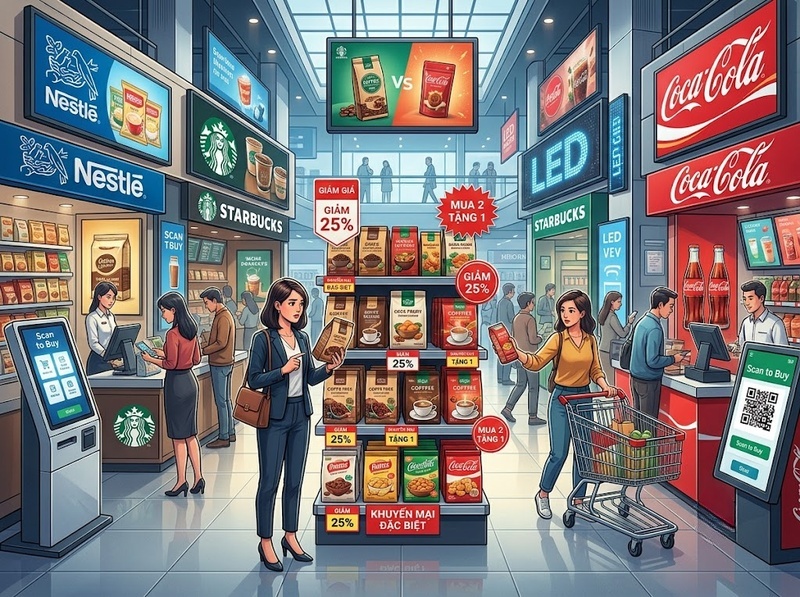
Thách thức đầu tiên là thương hiệu Việt không chỉ cạnh tranh với doanh nghiệp trong nước mà phải cạnh tranh trực tiếp với những thương hiệu quốc tế sở hữu vốn, dữ liệu khách hàng, mạng lưới phân phối và tài sản thương hiệu được tích lũy trong nhiều năm. Khi các thị trường ngày càng mở và thương mại điện tử làm giảm rào cản tiếp cận người tiêu dùng, doanh nghiệp Việt có thể đi ra thế giới nhanh hơn nhưng các thương hiệu nước ngoài cũng tiếp cận khách hàng Việt Nam dễ hơn.
Khoảng cách về quy mô thương hiệu vẫn đáng chú ý. Viettel, thương hiệu Việt Nam có giá trị cao nhất theo Brand Finance năm 2025, được định giá 7,4 tỷ USD. Cùng năm, DBS đứng đầu bảng xếp hạng thương hiệu ASEAN với giá trị 17,2 tỷ USD. Đây không phải là phép so sánh toàn diện về năng lực hai doanh nghiệp, nhưng phản ánh khoảng cách về quy mô tài sản thương hiệu mà doanh nghiệp Việt phải đối diện khi bước vào sân chơi khu vực.
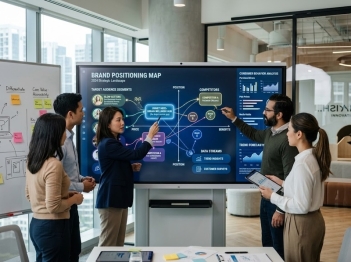
Cạnh tranh càng khó khi sự khác biệt của sản phẩm không đủ rõ. Nếu một doanh nghiệp chỉ có lợi thế về giá, năng lực sản xuất hoặc chất lượng ở mức tương đương thị trường, khách hàng rất dễ chuyển sang thương hiệu khác. Bộ Công Thương từng chỉ ra rằng xây dựng thương hiệu phải gắn với những giá trị cốt lõi và sự khác biệt; thiếu chiến lược thương hiệu tổng thể có thể khiến hoạt động truyền thông, quảng bá mất định hướng và gây lãng phí nguồn lực.
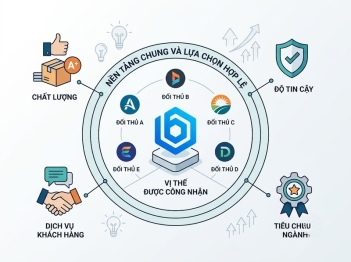
Điều này có nghĩa thách thức cạnh tranh không đơn giản là “đối thủ mạnh hơn”. Vấn đề cốt lõi là thương hiệu Việt phải tạo được lý do lựa chọn đủ rõ trong một thị trường mà chất lượng sản phẩm ngày càng dễ bị bắt kịp. Khi khác biệt không đủ mạnh, doanh nghiệp buộc phải cạnh tranh nhiều hơn bằng giá, khuyến mại hoặc chi phí truyền thông.
Nguồn lực hạn chế khiến đầu tư thương hiệu thiếu chiều sâu
Xây dựng thương hiệu là quá trình tích lũy dài hạn. Doanh nghiệp phải đồng thời đầu tư cho sản phẩm, nghiên cứu thị trường, nhận diện, truyền thông, nhân sự, dữ liệu khách hàng, phân phối và bảo vệ tài sản trí tuệ. Với doanh nghiệp có nguồn lực hạn chế, đây là một bài toán phân bổ vốn khó khăn vì hiệu quả thương hiệu thường không xuất hiện ngay trong một kỳ kinh doanh.
Bộ Công Thương từng ghi nhận nguồn lực hạn chế và nhận thức của doanh nghiệp là những nguyên nhân khiến một bộ phận doanh nghiệp, đặc biệt doanh nghiệp vừa và nhỏ, chưa đầu tư tương xứng cho thương hiệu. Một cách nhìn phổ biến là coi xây dựng thương hiệu như khoản chi phí có thể cắt giảm thay vì một khoản đầu tư dài hạn. Chi phí xây dựng hệ thống nhận diện cũng được doanh nghiệp nêu như một trong những khó khăn thực tế.
Cơ chế của điểm nghẽn này tạo thành một vòng lặp. Nguồn lực nhỏ khiến doanh nghiệp ưu tiên doanh số ngắn hạn; ưu tiên ngắn hạn dẫn tới đầu tư thương hiệu rời rạc; thương hiệu yếu lại làm doanh nghiệp khó tạo mức giá tốt hoặc giảm phụ thuộc vào bán hàng ngắn hạn. Vì vậy, cùng một ngân sách, doanh nghiệp có chiến lược rõ ràng thường có khả năng tích lũy tài sản thương hiệu tốt hơn doanh nghiệp liên tục thay đổi thông điệp, kênh truyền thông và định vị.
Cần phân biệt ít ngân sách với thiếu năng lực thương hiệu. Doanh nghiệp nhỏ vẫn có thể xây dựng thương hiệu mạnh trong một phân khúc hẹp. Thách thức thực sự xuất hiện khi nguồn lực hạn chế đi cùng việc thiếu ưu tiên, thiếu chiến lược và không có cơ chế đo lường để biết khoản đầu tư nào đang tạo giá trị.
Giá trị gia tăng thấp làm thương hiệu khó thoát vai trò gia công
Một thương hiệu khó tích lũy giá trị nếu doanh nghiệp chủ yếu tham gia vào phần sản xuất nhưng không sở hữu quan hệ cuối cùng với người tiêu dùng. Đây là vấn đề đặc biệt đáng chú ý với những doanh nghiệp có năng lực xuất khẩu tốt nhưng vẫn hoạt động dưới hình thức gia công, OEM hoặc cung cấp nguyên liệu cho thương hiệu khác.
Bộ Công Thương nhận định nhiều doanh nghiệp Việt vẫn tập trung vào gia công, xuất khẩu thô hoặc OEM, trong khi năng lực thiết kế thương hiệu, làm chủ công nghệ và xây dựng hệ sinh thái phân phối quốc tế còn hạn chế. Trước đó, cơ quan này cũng ghi nhận tại một số thị trường CPTPP, hàng Việt được xuất khẩu dưới dạng nguyên liệu hoặc qua chuỗi gia công rồi được doanh nghiệp nước ngoài chế biến, đóng gói và bán bằng thương hiệu của họ.
Cơ chế mất giá trị nằm ở quyền sở hữu các khâu tạo ra lợi nhuận ngoài sản xuất. Nhà sản xuất có thể nhận doanh thu từ đơn hàng, nhưng thương hiệu đứng trước người tiêu dùng thường sở hữu dữ liệu thị trường, hệ thống phân phối, khả năng định giá và quan hệ khách hàng. Khi doanh nghiệp Việt không kiểm soát những tài sản đó, tăng sản lượng chưa chắc làm tài sản thương hiệu tăng tương ứng.
Bởi vậy, “xuất khẩu nhiều” và “có thương hiệu quốc tế mạnh” là hai kết quả khác nhau. Năng lực sản xuất là nền tảng quan trọng, nhưng để chuyển thành giá trị thương hiệu, doanh nghiệp còn phải sở hữu hoặc kiểm soát nhiều hơn các khâu như thiết kế, đổi mới, trải nghiệm, phân phối và quan hệ với thị trường.
Quốc tế hóa đòi hỏi nhiều hơn việc đưa sản phẩm ra nước ngoài
Một sản phẩm bán được ở nước ngoài chưa có nghĩa thương hiệu đã được quốc tế hóa. Khi mở rộng thị trường, doanh nghiệp phải giải quyết đồng thời sự khác biệt về nhu cầu khách hàng, văn hóa, hệ thống phân phối, tiêu chuẩn kỹ thuật, môi trường số và yêu cầu phát triển bền vững.
Bộ Công Thương năm 2026 xác định doanh nghiệp cần xây dựng chiến lược thị trường quốc tế chủ động, dài hạn và gắn phát triển thị trường với xây dựng, bảo vệ thương hiệu. Cùng với đó là những yêu cầu ngày càng lớn về chuyển đổi số, chuyển đổi xanh, tiêu chuẩn môi trường và phát triển bền vững.
Điểm khó nằm ở việc những yêu cầu này tác động trực tiếp đến lời hứa thương hiệu. Một doanh nghiệp định vị sản phẩm ở phân khúc chất lượng cao nhưng chuỗi cung ứng thiếu khả năng truy xuất, tiêu chuẩn không ổn định hoặc dịch vụ sau bán hàng yếu tại thị trường mới sẽ tạo ra khoảng cách giữa hình ảnh truyền thông và trải nghiệm thực tế. Khi khoảng cách đó tăng, vấn đề không còn là marketing mà trở thành rủi ro uy tín.
Quốc tế hóa cũng đòi hỏi doanh nghiệp chuyển từ tư duy “tìm người mua” sang “xây thị trường”. Người mua hoặc nhà nhập khẩu có thể tạo doanh số, nhưng thương hiệu dài hạn cần nhận biết của người tiêu dùng, hệ thống đối tác, dữ liệu thị trường và khả năng thích ứng. Đây là lý do năng lực xuất khẩu mạnh của Việt Nam chưa tự động chuyển thành số lượng tương ứng các thương hiệu có sức ảnh hưởng toàn cầu.
Bảo hộ nhãn hiệu chưa theo kịp tốc độ mở rộng thị trường
Một trong những thách thức dễ bị đánh giá thấp là doanh nghiệp có thể đầu tư nhiều năm để tạo nhận biết nhưng lại chưa xây dựng chiến lược bảo hộ tương ứng. Quyền đối với nhãn hiệu mang tính lãnh thổ; việc doanh nghiệp sử dụng một tên thương mại hoặc đã có hoạt động kinh doanh tại Việt Nam không có nghĩa thương hiệu tự động được bảo vệ ở tất cả thị trường mà doanh nghiệp muốn mở rộng.
Cục Sở hữu trí tuệ cho biết năm 2024 số đơn Madrid có nguồn gốc Việt Nam đạt gần 350 đơn, khoảng 3,5 lần mức của 10 năm trước. Tuy vậy, cơ quan này đánh giá con số đó vẫn chưa phản ánh tương xứng quy mô tăng trưởng kinh tế và xuất khẩu của Việt Nam; những nguyên nhân được nêu gồm nhận thức còn hạn chế về Hệ thống Madrid, lo ngại về quy trình và chi phí ban đầu.
Ở chiều ngược lại, Việt Nam đang là thị trường được các chủ sở hữu quốc tế quan tâm bảo hộ. WIPO ghi nhận Việt Nam nhận 8.949 chỉ định trong các đơn Madrid năm 2024, tăng 11,2% so với năm trước; số chỉ định năm 2025 tăng lên 9.093. Những dữ liệu này cho thấy hoạt động bảo hộ nhãn hiệu quốc tế tại thị trường Việt Nam ngày càng đáng kể.
Thách thức vì thế không chỉ là “có đăng ký nhãn hiệu hay chưa”, mà là đăng ký ở đâu, vào thời điểm nào và cho phạm vi hàng hóa, dịch vụ nào phù hợp với kế hoạch kinh doanh. Nếu bảo hộ chỉ được xem xét sau khi thương hiệu đã có doanh số ở thị trường mới, doanh nghiệp có thể phải xử lý xung đột tên gọi, chi phí pháp lý hoặc thậm chí điều chỉnh nhận diện đã đầu tư.
Bảo hộ cũng không thay thế cho sức mạnh thương hiệu. Đăng ký nhãn hiệu tạo nền tảng pháp lý, nhưng không tự tạo ra nhận biết, lòng tin hay nhu cầu. Ngược lại, đầu tư nhận biết mà thiếu lớp bảo vệ pháp lý cũng khiến một tài sản thương mại quan trọng ở trạng thái dễ tổn thương.
Quản trị thương hiệu dài hạn vẫn là điểm nghẽn nền tảng
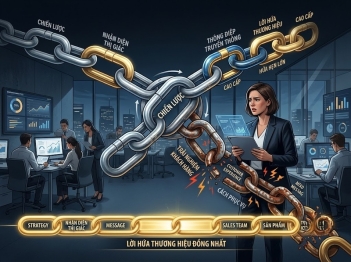
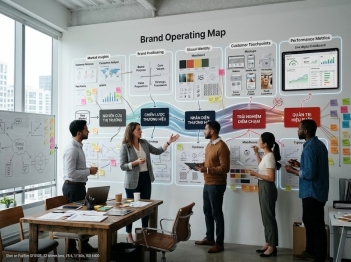
Năm thách thức trên cuối cùng đều quay về năng lực quản trị. Thương hiệu mạnh không được tạo ra bởi một chiến dịch đơn lẻ mà bởi khả năng duy trì một hệ thống nhất quán giữa chiến lược kinh doanh, sản phẩm, trải nghiệm khách hàng, truyền thông, nhân sự, đổi mới và đầu tư.
Brand Finance đánh giá sức mạnh thương hiệu dựa trên ba nhóm lớn gồm đầu tư marketing, tài sản trong nhận thức của các bên liên quan và kết quả kinh doanh. Cách tiếp cận này cho thấy giá trị thương hiệu không thể được quản trị chỉ bằng lượng nội dung truyền thông hoặc mức độ xuất hiện trên thị trường; đầu tư phải chuyển thành nhận thức, và nhận thức cuối cùng phải tạo ra kết quả kinh tế.
Đây cũng là nơi nhiều quyết định ngắn hạn có thể làm suy yếu thương hiệu. Một doanh nghiệp có thể thay định vị liên tục để chạy theo xu hướng, mở quá nhiều dòng sản phẩm không liên quan, giảm chất lượng để bảo vệ biên lợi nhuận ngắn hạn hoặc sử dụng các thông điệp khác nhau trên từng kênh. Mỗi quyết định riêng lẻ có thể hợp lý về doanh số, nhưng nếu không được kiểm soát ở cấp thương hiệu, tổng hợp của chúng có thể làm khách hàng không còn hiểu rõ thương hiệu đại diện cho điều gì.
Quản trị thương hiệu vì thế còn là bài toán đo lường. Doanh số tăng không nhất thiết chứng minh thương hiệu mạnh hơn nếu tăng trưởng chủ yếu đến từ giảm giá hoặc mở phân phối. Ngược lại, một khoản đầu tư thương hiệu chưa tạo doanh thu ngay cũng không đương nhiên kém hiệu quả nếu nó đang cải thiện mức độ cân nhắc, khả năng giữ khách hàng hoặc sức mạnh định vị. Thiếu hệ thống đo lường dài hạn khiến doanh nghiệp rất dễ cắt giảm đúng những khoản đầu tư cần thời gian để phát huy tác dụng.
Những thách thức lớn của thương hiệu Việt Nam có quan hệ chặt chẽ với nhau. Cạnh tranh mạnh làm yêu cầu khác biệt hóa cao hơn; nguồn lực hạn chế khiến doanh nghiệp khó đầu tư dài hạn; vị thế gia công làm giảm khả năng sở hữu giá trị cuối cùng; quốc tế hóa kéo theo yêu cầu mới về chất lượng, phân phối và thích ứng; trong khi bảo hộ và quản trị quyết định tài sản thương hiệu có được duy trì an toàn hay không.
Vì vậy, điểm nghẽn lớn nhất không nằm ở việc Việt Nam thiếu sản phẩm tốt hay thiếu cơ hội thị trường. Khó khăn nằm ở quá trình chuyển năng lực sản xuất và kinh doanh thành tài sản thương hiệu có sự khác biệt, được quản trị dài hạn, có khả năng mở rộng và được bảo vệ. Việc giá trị Thương hiệu quốc gia Việt Nam tiếp tục tăng là nền tảng thuận lợi, nhưng để lợi thế đó chuyển thành nhiều thương hiệu doanh nghiệp mạnh hơn, chính những điểm nghẽn ở cấp doanh nghiệp vẫn phải được giải quyết một cách hệ thống.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
