
Cách tính ROI công nghệ doanh nghiệp chính xác
Mục lục
ROI công nghệ doanh nghiệp được tính bằng lợi ích ròng chia cho tổng chi phí đầu tư. Muốn kết quả chính xác, doanh nghiệp cần lượng hóa đầy đủ lợi ích, TCO, thời gian phân tích và mức độ đóng góp thực tế của công nghệ.
ROI của đầu tư công nghệ cho biết doanh nghiệp thu được bao nhiêu giá trị tài chính so với toàn bộ nguồn lực đã bỏ ra. Công thức cơ bản là:
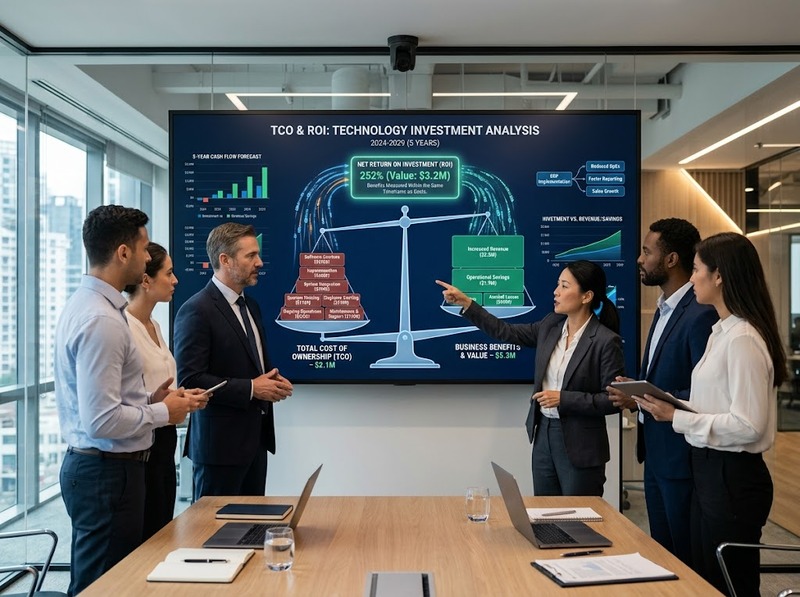
ROI (%) = (Tổng lợi ích – Tổng chi phí đầu tư) / Tổng chi phí đầu tư × 100
Trong đó, “tổng chi phí” không nên chỉ là giá mua phần mềm hoặc thiết bị. Với một dự án công nghệ doanh nghiệp, cần tính theo tổng chi phí sở hữu trong cùng kỳ đánh giá, bao gồm triển khai, tích hợp, đào tạo, vận hành, bảo trì và các chi phí liên quan. Tương tự, lợi ích chỉ nên ghi nhận phần giá trị tăng thêm có thể quy cho khoản đầu tư công nghệ.
ROI công nghệ doanh nghiệp được tính như thế nào?
Cách tính bắt đầu bằng việc đặt lợi ích và chi phí trên cùng một phạm vi thời gian. Nếu doanh nghiệp đánh giá một hệ thống trong ba năm thì cả lợi ích lẫn chi phí đều phải được tính cho ba năm đó.
Công thức có thể viết cụ thể hơn:
ROI (%) = [(Lợi ích tài chính tăng thêm Chi phí tiết kiệm Tổn thất tránh được) – TCO] / TCO × 100
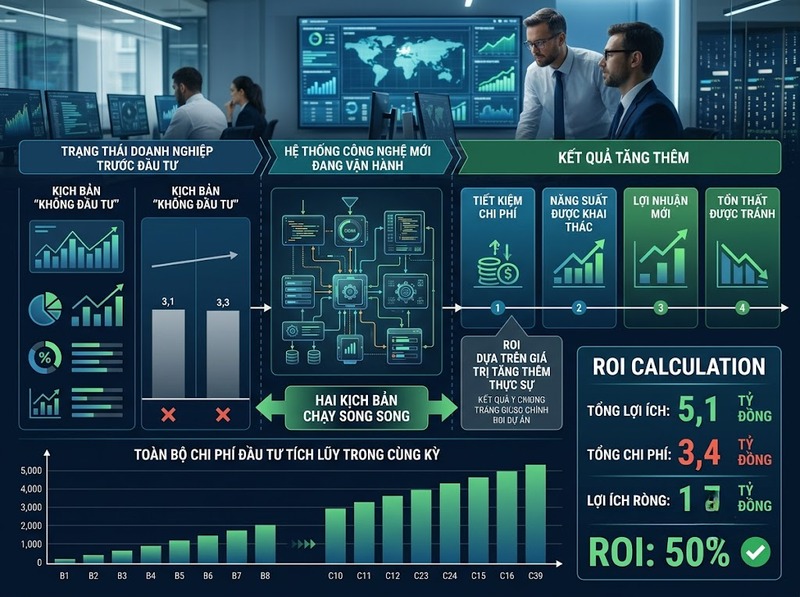
Ví dụ, một dự án tạo ra tổng lợi ích 5,1 tỷ đồng trong ba năm và có tổng chi phí 3,4 tỷ đồng:
Lợi ích ròng = 5,1 – 3,4 = 1,7 tỷ đồng
ROI = 1,7 / 3,4 × 100 = 50%
ROI 50% có nghĩa là sau khi bù toàn bộ 3,4 tỷ đồng chi phí được đưa vào phép tính, dự án tạo thêm giá trị ròng tương đương 50% số vốn đó trong kỳ phân tích.
Điểm quan trọng là ROI phải dựa trên giá trị tăng thêm so với phương án không đầu tư. Nếu doanh nghiệp vốn đã tạo ra một phần doanh thu hoặc tiết kiệm trước khi triển khai công nghệ, phần đó không thể được tính toàn bộ thành lợi ích của dự án mới.
Tổng lợi ích của khoản đầu tư công nghệ gồm những gì?
Lợi ích không nhất thiết chỉ đến từ doanh thu mới. Đầu tư công nghệ có thể tạo giá trị thông qua giảm chi phí, tăng năng suất, tăng lợi nhuận hoặc giảm tổn thất.
Các nhóm lợi ích thường có thể lượng hóa gồm:
· Chi phí tiết kiệm: giảm phí hạ tầng, giấy phép, nhân công thủ công, bảo trì hoặc chi phí từ hệ thống cũ
· Năng suất tăng thêm: thời gian lao động thực sự được chuyển thành sản lượng, công việc hoặc năng lực có giá trị
· Lợi nhuận tăng thêm: phần lợi nhuận phát sinh nhờ tăng doanh số, cải thiện tỷ lệ chuyển đổi hoặc tăng khả năng phục vụ
· Chi phí tránh được: khoản đầu tư, tuyển dụng hoặc mở rộng hạ tầng mà doanh nghiệp không còn phải thực hiện
· Tổn thất kỳ vọng giảm: giá trị tài chính của việc giảm xác suất hoặc mức độ thiệt hại từ gián đoạn, lỗi vận hành hay sự cố
Không nên lấy toàn bộ doanh thu tăng thêm làm lợi ích nếu doanh nghiệp vẫn phải chịu chi phí để tạo ra doanh thu đó. Khi đánh giá hiệu quả tài chính, phần lợi nhuận hoặc dòng tiền tăng thêm thường phản ánh giá trị kinh tế sát hơn doanh thu thuần túy.
Năng suất cũng cần được xử lý thận trọng. Ví dụ, phần mềm giúp 100 nhân viên tiết kiệm mỗi người hai giờ mỗi tuần không tự động có nghĩa toàn bộ số giờ đó trở thành tiền mặt. Doanh nghiệp phải xác định thời gian được tiết kiệm có thực sự giúp giảm chi phí, tránh tuyển thêm người, tăng sản lượng hoặc tạo giá trị kinh doanh khác hay không.
Đối với rủi ro, có thể sử dụng giá trị kỳ vọng. Nếu một công nghệ làm giảm xác suất xảy ra một sự cố có thiệt hại 2 tỷ đồng từ 10% xuống 4%, lợi ích kỳ vọng từ phần rủi ro giảm là:
(10% – 4%) × 2 tỷ = 120 triệu đồng
Cách này hợp lý hơn việc ghi toàn bộ 2 tỷ đồng là lợi ích của dự án.
Tổng chi phí đầu tư phải tính theo TCO
Sai số lớn trong ROI thường xuất hiện khi doanh nghiệp chỉ sử dụng giá mua ban đầu làm mẫu số. Đối với công nghệ, cần xét Total Cost of Ownership – TCO, tức tổng chi phí sở hữu trong toàn bộ kỳ đánh giá.
TCO có thể bao gồm:
· Chi phí mua phần mềm, phần cứng hoặc thuê dịch vụ
· Phí triển khai và cấu hình
· Chi phí tích hợp với hệ thống hiện hữu
· Di chuyển và làm sạch dữ liệu
· Tư vấn và quản lý dự án
· Đào tạo người sử dụng
· Thời gian của nhân sự nội bộ tham gia triển khai
· Phí thuê bao, điện toán đám mây hoặc hạ tầng
· Bảo trì, hỗ trợ và nâng cấp
· Chi phí bảo mật, tuân thủ và quản trị
· Chi phí chuyển đổi hoặc ngừng hệ thống cũ nếu có
Giả sử doanh nghiệp mua một nền tảng với giá 2 tỷ đồng nhưng cần thêm 500 triệu đồng triển khai, 200 triệu đồng đào tạo và 400 triệu đồng chi phí vận hành mỗi năm trong ba năm. TCO ba năm không phải 2 tỷ đồng mà là:
2 0,5 0,2 (0,4 × 3) = 3,9 tỷ đồng
Nếu chỉ dùng giá mua 2 tỷ đồng để tính ROI, tỷ suất sinh lời sẽ bị đẩy lên đáng kể dù hiệu quả kinh tế thực tế của dự án không thay đổi.
Ví dụ tính ROI công nghệ doanh nghiệp từng bước
Giả sử một doanh nghiệp triển khai hệ thống tự động hóa trong ba năm.
Tổng chi phí gồm:
· Phần mềm và triển khai: 2 tỷ đồng
· Đào tạo và chuyển đổi: 200 triệu đồng
· Vận hành trong ba năm: 1,2 tỷ đồng
TCO = 3,4 tỷ đồng
Trong cùng ba năm, doanh nghiệp xác định được:
· Tiết kiệm chi phí vận hành: 2,1 tỷ đồng
· Giá trị năng suất thực sự được khai thác: 1,5 tỷ đồng
· Lợi nhuận tăng thêm: 1,2 tỷ đồng
· Tổn thất kỳ vọng tránh được: 300 triệu đồng
Tổng lợi ích = 5,1 tỷ đồng
Do đó:
Lợi ích ròng = 5,1 – 3,4 = 1,7 tỷ đồng
ROI = 1,7 / 3,4 × 100 = 50%
Kết quả này chỉ đáng tin khi 5,1 tỷ đồng là phần lợi ích tăng thêm và có thể quy cho dự án. Nếu 30% mức tăng năng suất thực tế đến từ một chương trình tái cấu trúc hoạt động diễn ra đồng thời, doanh nghiệp không nên gán toàn bộ mức cải thiện đó cho công nghệ.
Một cách kiểm soát là xây dựng hai kịch bản: không đầu tư và có đầu tư. Chênh lệch dòng tiền giữa hai kịch bản mới là cơ sở của ROI.
ROI đơn giản chưa đủ với dự án công nghệ dài hạn
ROI rất hữu ích để thể hiện tỷ suất lợi ích so với chi phí, nhưng nó không phản ánh đầy đủ thời điểm dòng tiền xuất hiện.
Hai dự án đều có ROI 50% nhưng có thể rất khác nhau nếu một dự án hoàn vốn sau một năm còn dự án kia mất bốn năm. Vì vậy, với khoản đầu tư lớn hoặc kéo dài nhiều năm, doanh nghiệp nên xem ROI cùng các chỉ số như:
· Payback Period: mất bao lâu để lợi ích tích lũy bù được khoản đầu tư
· NPV – Net Present Value: giá trị hiện tại của dòng tiền tương lai sau khi áp dụng tỷ lệ chiết khấu
· IRR – Internal Rate of Return: tỷ lệ chiết khấu làm NPV của dự án bằng 0
· Dòng tiền: thời điểm tiền thực sự được chi và thu về
NPV đặc biệt hữu ích khi lợi ích xuất hiện trong nhiều năm vì 1 tỷ đồng nhận trong tương lai không có cùng giá trị kinh tế với 1 tỷ đồng nhận hôm nay.
Tỷ lệ chiết khấu cũng không nên được chọn tùy ý. Doanh nghiệp thường cần sử dụng chi phí vốn, hurdle rate hoặc mức chuẩn đầu tư nội bộ phù hợp với cách tổ chức đang đánh giá các dự án vốn khác.
ROI vì thế phù hợp để trả lời “giá trị tạo ra lớn bao nhiêu so với chi phí?”, trong khi NPV và thời gian hoàn vốn bổ sung câu trả lời về giá trị theo thời gian và tốc độ thu hồi vốn.
Những yếu tố dễ làm ROI công nghệ bị tính sai
ROI có thể rất cao trên bảng tính nhưng thấp trong thực tế nếu giả định đầu vào không phản ánh hoạt động kinh doanh.
Một số sai lệch quan trọng cần kiểm soát:
· Chỉ tính giá mua mà bỏ chi phí triển khai và vận hành, khiến mẫu số thấp hơn TCO thực tế
· Ghi toàn bộ doanh thu tăng thêm thành lợi ích, thay vì phần lợi nhuận hoặc dòng tiền thực sự tăng
· Quy toàn bộ cải thiện cho công nghệ dù còn có tác động từ nhân sự, quy trình hoặc thị trường
· Chuyển toàn bộ thời gian tiết kiệm thành tiền dù thời gian đó chưa tạo thêm sản lượng hoặc giảm chi phí
· Đưa lợi ích nhiều năm vào phép tính nhưng chỉ ghi chi phí năm đầu
· So sánh các dự án có thời gian đánh giá khác nhau
· Dùng một kịch bản tăng trưởng duy nhất mà không kiểm tra trường hợp kết quả thấp hơn dự kiến
Đối với các giả định bất định, nên tính ít nhất kịch bản thận trọng, cơ sở và thuận lợi. Nếu một dự án chỉ có ROI dương khi mọi giả định đều ở mức thuận lợi, mức độ chắc chắn của business case thấp hơn một dự án vẫn tạo giá trị trong kịch bản thận trọng.
Không tồn tại một tỷ lệ ROI duy nhất có thể xem là “tốt” cho mọi khoản đầu tư công nghệ. Mức chấp nhận còn phụ thuộc chi phí vốn, thời gian hoàn vốn, rủi ro, lựa chọn đầu tư thay thế và tiêu chuẩn phê duyệt vốn của từng doanh nghiệp. Vì vậy, ROI nên được dùng như một phần của quyết định đầu tư thay vì một con số đứng độc lập.
Để tính ROI công nghệ doanh nghiệp chính xác, doanh nghiệp cần đo phần lợi ích tăng thêm thực sự do công nghệ tạo ra, trừ toàn bộ TCO trong cùng kỳ rồi chia lợi ích ròng cho TCO. Với dự án kéo dài nhiều năm, ROI nên được xem cùng NPV, thời gian hoàn vốn và dòng tiền để tránh đánh giá một khoản đầu tư chỉ bằng tỷ lệ phần trăm. Quan trọng nhất là giữ cùng phạm vi thời gian, không bỏ chi phí ẩn và không gán cho công nghệ những lợi ích mà dự án không thực sự tạo ra.

GỬI Ý KIẾN BÌNH LUẬN
